A resposta depende da indicação clínica, da segmentação contratada e das regras da Agência Nacional de Saúde Suplementar (ANS). Em geral, o plano de saúde deve garantir o atendimento quando há prescrição adequada e o procedimento integra a cobertura obrigatória.
A fisioterapia apoia a reabilitação funcional, reduz dores e ajuda a prevenir complicações. Por isso, pode fazer parte de diferentes fases da recuperação, sempre conforme a avaliação do profissional responsável.
O Rol de Procedimentos e Eventos em Saúde da ANS define o atendimento mínimo. Além disso, a Lei nº 14.454/2022 estabelece critérios para procedimentos que não aparecem nessa lista, em situações específicas. Assim, a análise do contrato continua essencial.
A Maximo Consultoria atua no segmento de planos de saúde Premium. A empresa orienta pessoas físicas e empresas que buscam alto padrão de atendimento, clareza e segurança na tomada de decisão.
Este conteúdo esclarece dúvidas sobre autorização, carência, número de sessões, atendimento domiciliar e contestação de negativas. Também mostra uma forma prática de reunir documentos e acompanhar cada etapa. Conhecer o próprio direito facilita a busca por uma solução justa.
Principais pontos
- A indicação clínica influencia a autorização do atendimento.
- A segmentação contratada define parte dos serviços disponíveis.
- A ANS estabelece uma cobertura mínima obrigatória.
- A legislação admite exceções em casos específicos.
- Contrato, relatório médico e pedidos formais ajudam na análise.
- Negativas podem ser avaliadas e contestadas com documentação.
Plano cobre fisioterapia? Entenda a resposta e as principais regras
O acesso ao tratamento depende de uma necessidade clínica comprovada e das regras contratadas. Pela Lei nº 9.656/98, o plano de saúde deve considerar terapias indicadas para recuperar a saúde, respeitando a segmentação e o contrato.
Quando a indicação médica garante o acesso ao tratamento
A indicação médica precisa informar o diagnóstico, a finalidade terapêutica e a necessidade das sessões. Pós-operatório, dor persistente, lesões e limitações funcionais são exemplos que podem justificar o atendimento.
Esse documento não representa apenas um pedido de consultas. Ele demonstra por que o paciente precisa da terapia e qual resultado se espera. Assim, a operadora avalia se a saúde cobre fisioterapia conforme o rol e as condições vigentes.
Como a cobertura se relaciona ao contrato do plano
O contrato define a rede disponível, a necessidade de autorização prévia e a validade da guia. Também pode exigir relatório, exame ou encaminhamento médico. Antes de iniciar, o beneficiário deve confirmar o local, o prazo e a quantidade autorizada.
Quando a operadora recusa cobrir fisioterapia sem justificativa adequada, o paciente pode solicitar a negativa por escrito. Essa medida preserva o direito de análise e facilita uma contestação formal.
O que a legislação e o Rol da ANS determinam sobre fisioterapia
A legislação brasileira define um piso assistencial para os contratos regulamentados. Por isso, a análise considera o diagnóstico, a segmentação e as regras vigentes. Nesse cenário, entender o Rol ANS ajuda o beneficiário a avaliar a cobertura disponível.
O papel da Agência Nacional de Saúde Suplementar
A Agência Nacional de Saúde Suplementar (ANS) fiscaliza as operadoras e atualiza o Rol de Procedimentos e Eventos em Saúde. Essa lista indica a cobertura mínima obrigatória para planos regulamentados. Quando há indicação para tratar uma condição coberta, a terapia integra o atendimento previsto.
Diferenças entre planos regulamentados e contratos antigos
Contratos assinados após 1999 seguem, em regra, a Lei nº 9.656/98. Planos adaptados também podem observar esse conjunto de normas. Já acordos anteriores a esse período exigem leitura documental, pois apresentam regras próprias.
A Lei nº 14.454/2022 permite avaliar procedimentos fora do rol em casos específicos. É preciso demonstrar eficácia, recomendação técnica e ausência de alternativa adequada. Assim, uma limitação contratual não deve impedir tratamento clinicamente necessário. O direito depende de prova e análise individual.
Por que a indicação médica é essencial para liberar as sessões
A liberação das sessões começa com um documento capaz de traduzir a necessidade clínica em objetivos claros. Para o plano saúde, esse registro mostra a finalidade, a duração estimada e a segurança do tratamento indicado ao paciente.
Informações que devem constar no pedido médico
O pedido deve apresentar diagnóstico e código CID, técnica recomendada, frequência semanal, quantidade inicial de sessões e justificativa clínica. Também é útil indicar a intensidade da dor, limitações atuais e a previsão de reavaliação.
Uma redação objetiva reduz dúvidas da operadora e torna o atendimento mais previsível. O médico responsável deve assinar, datar e atualizar a indicação quando houver mudança na fase ou na estratégia terapêutica.
Como relacionar o tratamento ao diagnóstico e à recuperação
A justificativa precisa ligar a terapia ao ganho esperado. As metas podem envolver amplitude de movimento, força muscular, equilíbrio, marcha, ventilação ou controle da dor. Dessa forma, o plano identifica a relação entre o diagnóstico e a recuperação funcional.
Quando a evolução exige ajustes, novos dados ajudam a sustentar a continuidade. Essa forma de acompanhamento protege a saúde do paciente e demonstra a necessidade de manter o cuidado.
Quais modalidades de fisioterapia podem ter cobertura
As modalidades terapêuticas variam conforme o diagnóstico, a indicação e a meta funcional. Por isso, o paciente deve conferir o contrato, o rol e a rede disponível antes de iniciar o atendimento.
Fisioterapia ortopédica, neurológica e respiratória
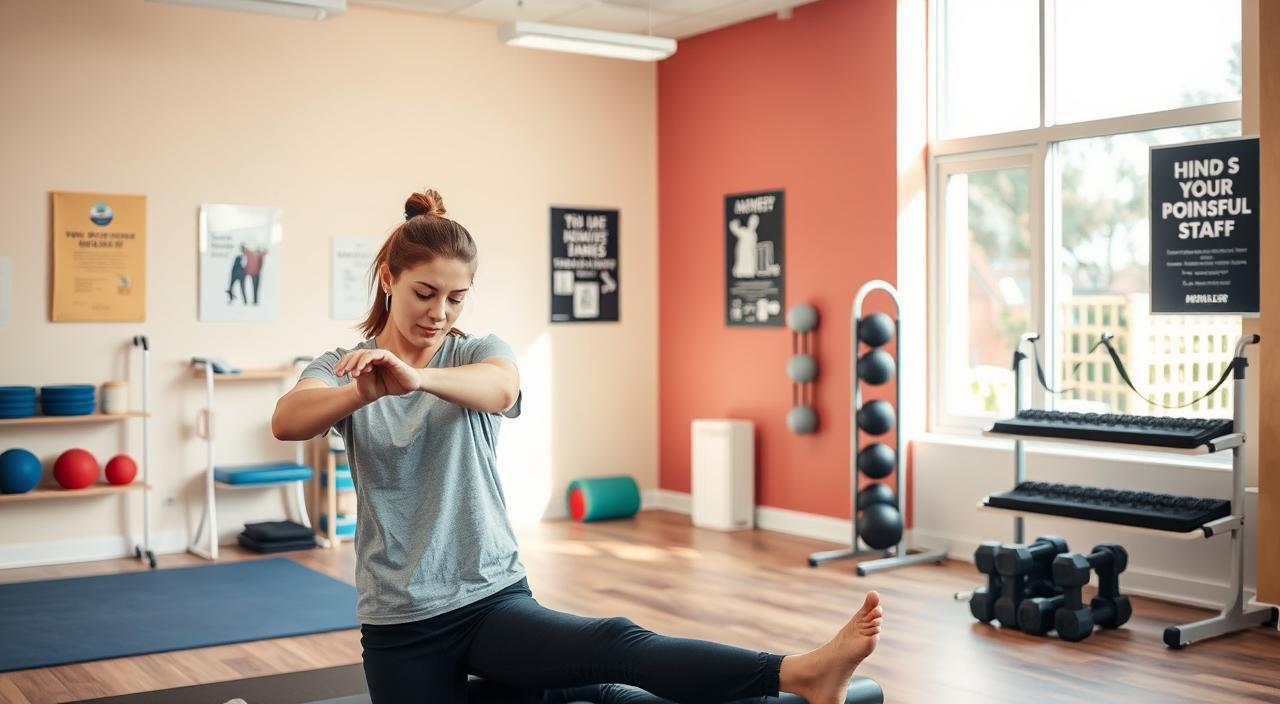
A abordagem ortopédica auxilia na recuperação de lesões, cirurgias e limitações articulares. A cinesioterapia combina alongamentos e fortalecimento para melhorar movimentos e autonomia.
A crioterapia usa compressas ou imersões frias para reduzir dor e inflamação. Já a eletroterapia aplica correntes elétricas que estimulam músculos e ajudam no alívio do desconforto.
Na área neurológica, o foco pode incluir equilíbrio, marcha e coordenação. A terapia respiratória atende quadros como crises severas de asma ou bronquite asmática, sempre com avaliação profissional.
Fisioterapia pélvica, cardiopulmonar e dermato-funcional terapêutica
A modalidade pélvica pode apoiar casos de dor pélvica, incontinência e recuperação pós-parto. A cardiopulmonar trabalha resistência e respiração em processos de reabilitação.
A dermato-funcional terapêutica trata alterações após cirurgias, queimaduras ou edemas. A finalidade clínica diferencia essas opções de procedimentos apenas estéticos. Assim, a análise do plano considera a necessidade, o profissional habilitado e as diretrizes aplicáveis. Para entender a relação entre movimento e autonomia nas atividades diárias, informações confiáveis ajudam na escolha.
Carência para utilizar a cobertura de fisioterapia
A carência varia conforme o contrato e a data de adesão. Para consultas e sessões de fisioterapia, a referência da ANS indica prazo máximo de 180 dias. Algumas operadoras oferecem períodos menores, mas não podem superar o limite regulatório aplicável.
No plano saúde, a contagem começa conforme as condições previstas na proposta. Por isso, o beneficiário deve conferir o contrato, a proposta de adesão e as condições gerais. Esses documentos mostram quando o atendimento pode começar e qual rede está disponível.
Existe ainda a Cobertura Parcial Temporária (CPT). Quando há doença ou lesão preexistente declarada, ela pode restringir procedimentos ligados ao caso por até dois anos. A regra não se aplica de forma automática a todo atendimento.
Urgências, emergências e situações específicas seguem critérios próprios de autorização. Assim, planos saúde podem adotar fluxos diferentes, sem afastar as normas aplicáveis. O ideal é pedir orientação formal à operadora e guardar os protocolos até o fim da análise.
Essa forma de conferência reduz surpresas e ajuda a organizar o início do cuidado. Em caso de dúvida, a leitura do contrato deve ocorrer antes do agendamento.
Existe limite de sessões de fisioterapia no plano de saúde?
O número inicial de sessões não encerra, por si só, o cuidado indicado. A avaliação deve considerar o diagnóstico, a resposta ao tratamento e as metas definidas para cada paciente. Assim, o limite precisa ser analisado junto da necessidade clínica.
Reavaliações e ampliação do tratamento conforme a evolução
O pedido pode começar com um ciclo de 10 a 20 sessões. Ao final, o profissional compara a avaliação inicial com os resultados atuais. Redução da dor, melhora da marcha, ganho de força e retorno às atividades são indicadores objetivos.
Se as metas ainda não foram atingidas, o fisioterapeuta pode registrar a evolução e solicitar novas sessões. O risco de perda funcional também sustenta a continuidade, sobretudo quando a interrupção ameaça a recuperação.
O plano cobre a extensão quando a indicação demonstra necessidade e apresenta dados consistentes. Relatórios, testes funcionais e registros de atendimento ajudam a comprovar o direito, conforme o contrato e o rol aplicável. A operadora deve avaliar o caso, sem impor um fim automático ao cuidado.
Como solicitar autorização para iniciar o tratamento
O processo começa com documentos claros e dados clínicos atualizados. A pessoa deve reunir a prescrição, a avaliação inicial e o plano terapêutico antes de enviar o pedido ao plano de saúde.
Prescrição, plano terapêutico e códigos TUSS
A prescrição médica detalhada deve informar o CID, a técnica indicada, a frequência, os objetivos e a quantidade prevista de sessões. A avaliação do profissional também pode descrever limitações e metas funcionais.
A Terminologia Unificada da Saúde Suplementar (TUSS) padroniza os códigos usados nos pedidos. Conferir esse código reduz divergências e facilita a análise da cobertura para fisioterapia. Documentos completos tornam o atendimento mais ágil.
Acompanhamento do protocolo junto à operadora
Após o envio, o beneficiário deve confirmar o recebimento e guardar o número do protocolo. Data, horário, contato, exigências pendentes e prazo de resposta precisam ser registrados.
Algumas operadoras solicitam ajustes ou novos documentos. A resposta rápida evita atrasos. O início fora da rede ou sem autorização pode gerar pagamento próprio e dificultar o reembolso. Por isso, o plano deve liberar o tratamento antes das sessões.
Documentos que fortalecem o pedido de cobertura
Uma pasta organizada torna a análise mais clara e reduz pedidos de informação. O beneficiário deve reunir documentos atuais, legíveis e coerentes com a necessidade apresentada.
Laudos, exames e avaliação funcional inicial
Laudos médicos, exames de imagem quando indicados e prescrição atualizada formam a base do pedido. A avaliação funcional inicial deve registrar força, mobilidade, dor, equilíbrio e limitações para atividades diárias.
Essa linha de base permite comparar resultados após o início das sessões. Escalas de dor, testes padronizados e fotos de evolução, quando adequadas, reforçam a análise clínica. Objetivos mensuráveis mostram por que o tratamento é necessário.
Relatórios de evolução e metas terapêuticas
O relatório deve informar ganhos de força, mobilidade e funcionalidade, além da redução da dor. Também precisa indicar quais metas foram atingidas e quais exigem continuidade.
Para o plano, registros bem descritos facilitam a renovação da cobertura e o atendimento na rede. Eles também apoiam pedidos de reembolso ou contestação administrativa. Uma forma útil de compreender registros sobre lesões é consultar informações sobre ferida por tração.
Com esse conjunto, a operadora avalia a saúde do paciente com mais precisão e identifica a finalidade da fisioterapia.
Fisioterapia domiciliar: quando o plano de saúde pode cobrir
O atendimento em casa pode ser necessário quando o deslocamento oferece risco ou supera a capacidade funcional do paciente. Nesses casos, a análise considera a indicação clínica, o diagnóstico e os objetivos de recuperação.
Limitação de mobilidade e necessidade clínica do atendimento em casa
A fisioterapia domiciliar pode ser indicada após um pós-operatório delicado, em sequelas de AVC, doenças neuromusculares e condições cardiorrespiratórias. Dor intensa, fraqueza ou risco de queda também podem impedir o acesso seguro à rede.
O laudo deve explicar por que o domicílio é o ambiente adequado. Ele precisa informar os riscos do deslocamento, a frequência, as metas e os critérios de reavaliação. Conforto ou preferência pessoal, isoladamente, não comprovam necessidade terapêutica.
Quando não existe profissional apto na região, o beneficiário pode pedir autorização excepcional ou atendimento substitutivo. O reembolso depende do contrato e dos registros do pedido. Assim, a saúde pode avaliar se o plano cobre fisioterapia em casa, preservando o direito ao tratamento indicado.
RPG, hidroterapia e outras técnicas específicas
A escolha da técnica depende do quadro clínico e do objetivo funcional. A RPG pode ser solicitada em casos de escoliose, hérnia de disco e dores na coluna, desde que exista finalidade terapêutica bem descrita.
A hidroterapia usa exercícios em água fria ou morna. Essa abordagem pode auxiliar pessoas com artrite, fibromialgia ou em recuperação de cirurgia no joelho. O profissional habilitado define a frequência e acompanha a resposta ao tratamento.
Outras opções incluem crioterapia, fototerapia, massoterapia e mecanoterapia. Cada recurso exige indicação compatível com o diagnóstico, metas funcionais e registro clínico. A justificativa deve explicar por que aquela técnica oferece melhor resultado.
Alguns planos analisam a solicitação de modo específico. Por isso, o pedido deve informar a técnica, a duração prevista e os ganhos esperados. A saúde pode autorizar o atendimento na rede quando o contrato contempla o serviço e a documentação comprova sua necessidade.
Quando há negativa ou dúvida sobre a cobertura, o beneficiário deve pedir a resposta formal. Assim, o plano avalia a solicitação com mais clareza, e a saúde do paciente permanece no centro da decisão.
Rede credenciada, disponibilidade de atendimento e reembolso
A escolha do local influencia o custo, o prazo e a segurança do atendimento. Em regra, o beneficiário deve usar a rede credenciada indicada pelo plano. Essa opção reduz glosas, cobranças inesperadas e obstáculos no reembolso.
A Maximo Consultoria trabalha com operadoras reconhecidas e ampla rede credenciada de hospitais e laboratórios de referência. Essa estrutura amplia as opções e favorece uma análise de custo-benefício assistencial.
Quando buscar atendimento fora da rede credenciada
A busca por prestador externo pode ocorrer quando não há especialista, a agenda não atende ao prazo clínico ou a distância impede o acesso. O beneficiário deve falar com a operadora antes de iniciar o cuidado e registrar cada contato.
Regras para solicitar reembolso das sessões
Para pedir reembolso, é importante reunir:
- nota fiscal ou recibo válido;
- prescrição e relatório de evolução;
- protocolo de tentativa na rede;
- comprovantes de pagamento e dados bancários.
Antes do atendimento, o beneficiário deve confirmar percentuais, tetos, prazos e a forma de envio. O contrato define as coberturas e o valor devolvido. Documentação completa fortalece o pedido de reembolso e facilita sua análise.
O que fazer quando o plano nega a cobertura de fisioterapia
Uma recusa não encerra a busca pelo atendimento. O paciente deve entender o motivo apresentado e reunir provas que demonstrem a necessidade do tratamento.
Antes de aceitar a decisão, é importante confirmar se a saúde cobre fisioterapia no caso indicado, conforme o contrato, o rol ANS e a Lei nº 14.454/2022.
Como obter a negativa por escrito
O beneficiário deve pedir uma resposta formal à operadora. O documento precisa informar o procedimento recusado, a razão da negativa e a base contratual ou normativa usada na análise.
Também convém guardar protocolo, data, horário, nome do atendente e cópia do pedido médico. Laudo, contrato, comprovantes, relatório de evolução e tentativa de uso da rede fortalecem o recurso.
Recurso na ouvidoria e reclamação à ANS
A Ouvidoria representa uma etapa posterior ao atendimento comum. O contato deve incluir o protocolo anterior e um pedido objetivo de revisão. Algumas operadoras registram prazo e resposta nesse canal.
Sem solução, a reclamação pode ser encaminhada à Agência Nacional de Saúde Suplementar, pelos canais oficiais. A demanda pode gerar uma Notificação de Intermediação Preliminar (NIP).
Em casos urgentes, orientação jurídica ajuda a proteger o direito do paciente. Quando a demora ameaça a recuperação, medidas judiciais podem evitar a interrupção do cuidado.
Prazos de autorização e cuidados para evitar a interrupção do tratamento
O calendário do tratamento merece atenção desde a primeira guia. Cada autorização pode ter prazo de validade, data de início e regras próprias para renovação. O beneficiário deve conferir essas informações antes de marcar o atendimento.
Para evitar intervalos, o pedido de continuidade deve ser enviado com antecedência. A avaliação profissional precisa registrar a evolução, as metas ainda pendentes e a quantidade de sessões indicada. Assim, a operadora recebe os dados antes do ciclo atual terminar.
Se houver demora, é importante guardar protocolos, mensagens, e-mails e datas de contato. Esses registros mostram quando o plano recebeu a solicitação e ajudam a questionar uma ausência de resposta. A rede também deve informar horários disponíveis e eventuais impedimentos.
Em urgências ou emergências, o atendimento deve ocorrer de imediato quando a situação estiver bem caracterizada. Um relatório deve descrever o risco funcional imediato e justificar a prioridade. Organizar agenda, documentos e reavaliações reduz o risco de fim prematuro do cuidado. Em caso de dúvida, a saúde do paciente deve orientar a busca por solução rápida.
A cobertura varia entre planos individuais, empresariais e Premium?
Os tipos de contratação mudam a experiência do beneficiário, mas não eliminam a proteção mínima prevista pela legislação. Nos contratos regulamentados, o rol da ANS tende a garantir a mesma cobertura essencial, incluindo tratamentos indicados, como a fisioterapia.
Um plano individual costuma oferecer regras mais estáveis. Já os empresariais e coletivos podem apresentar rede credenciada, coparticipação, acomodação e limites de reembolso diferentes. As versões Premium agregam serviços, conforto e maior agilidade, conforme o contrato.
Essas diferenças comerciais alteram o atendimento, mas não afastam direitos mínimos. A escolha deve considerar número de beneficiários, cidades de uso, necessidade de tratamento contínuo e preferência por alcance nacional.
A Maximo Consultoria atende pessoas físicas e empresas. Sua análise compara opções com foco em qualidade assistencial, segurança, agilidade e custo-benefício. Para organizações, também avalia tetos de reembolso, rede disponível e condições para cuidados prolongados. Assim, cada plano cobre necessidades reais sem criar expectativas incompatíveis com as coberturas contratadas.
Como a Maximo Consultoria orienta a escolha do plano ideal
Escolher uma assistência médica exige mais do que comparar mensalidades. A Maximo Consultoria atua com planos Premium e orienta pessoas e empresas na busca por qualidade, segurança e agilidade. A análise considera o uso real de cada beneficiário.
Operadoras reconhecidas e rede credenciada qualificada
A consultoria trabalha com Omint Saúde, Bradesco Saúde, SulAmérica Saúde, Porto Seguro Saúde, Seguros Unimed, Alice Saúde e Amil Saúde. Essas operadoras oferecem rede credenciada com hospitais e laboratórios de referência, além de opções de reembolso e coberturas distintas.
Atendimento regional com cobertura nacional
Os escritórios em Alphaville, Osasco, Belo Horizonte, Curitiba, Goiânia e Rio de Janeiro aproximam o suporte dos clientes. Essa presença facilita o atendimento regional, enquanto a cobertura nacional atende quem circula por diferentes cidades.
Análise personalizada para pessoas físicas e empresas
Cada plano de saúde é avaliado conforme orçamento, frequência de uso, necessidade de fisioterapia e preferência por rede. Para empresas, a consultoria compara benefícios, custos e regras da saúde suplementar. Assim, as opções ficam mais claras e o plano de saúde escolhido oferece melhor equilíbrio entre valor e proteção.
Conclusão
Com informação e registro, o beneficiário toma decisões mais seguras. A saúde cobre fisioterapia quando há indicação clínica, contrato aplicável e documentos compatíveis com o rol vigente. A terapia convencional, a RPG, a hidroterapia e a fisioterapia domiciliar precisam demonstrar finalidade ligada à recuperação.
Antes de iniciar o tratamento, é essencial conferir carência, rede, autorização, reembolso, quantidade de sessões e validade da guia. Em caso de recusa, o paciente deve pedir justificativa por escrito, guardar protocolos e recorrer à Ouvidoria. Persistindo o problema, a ANS pode orientar os próximos passos e apoiar a defesa do direito.
A Maximo Consultoria orienta pessoas físicas e empresas na escolha de planos Premium. Com análise personalizada, suporte regional e cobertura nacional, ajuda a alinhar atendimento, rede qualificada e necessidades reais de saúde. Assim, a decisão mantém segurança e clareza até o fim.