Entender as opções de planos de saúde pode ser desafiador. Muitas pessoas têm dúvidas sobre cobertura, custos e a rede de atendimento disponível. Este artigo traz as dez perguntas mais frequentes relacionadas a esses temas, ajudando a esclarecer as incertezas.
A Maximo Consultoria é uma referência em consultoria especializada, oferecendo informações valiosas sobre planos de saúde Premium. Localizada na Avenida Lineu de Paula Machado, 916, em São Paulo, a empresa se dedica a auxiliar tanto pessoas físicas quanto empresas na escolha do melhor plano.
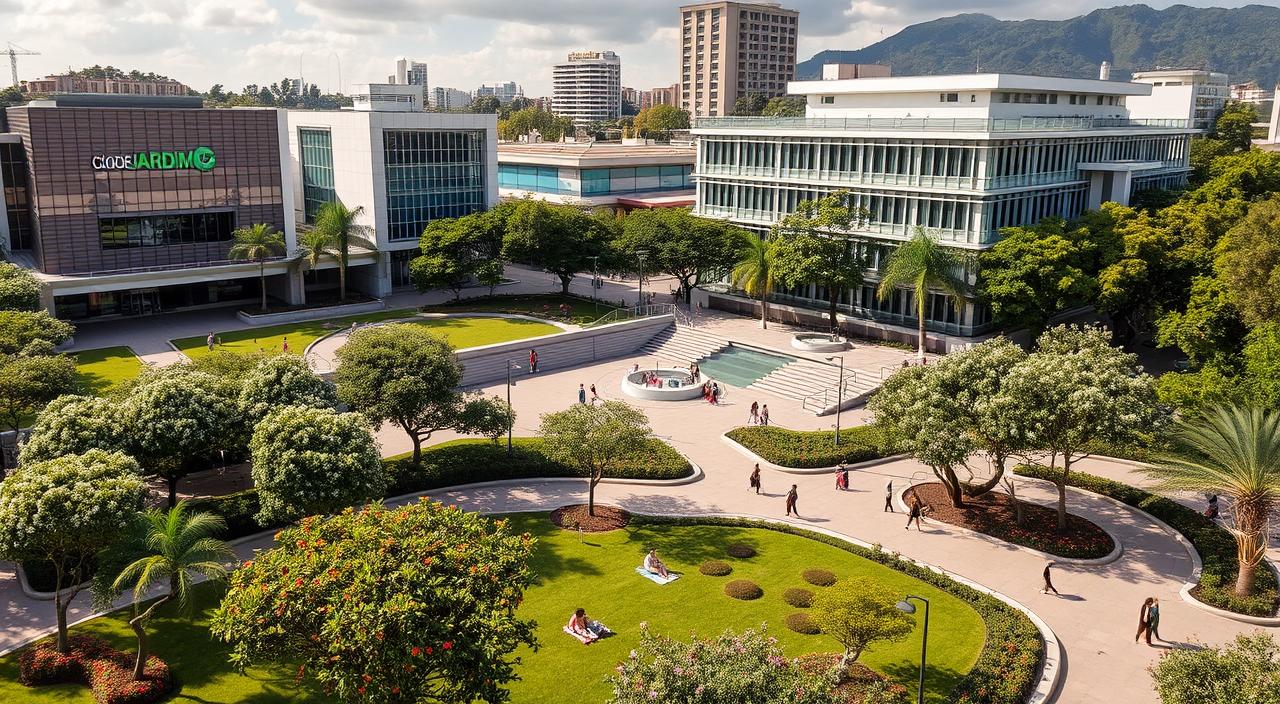
Além disso, o Hcor Cidade Jardim, situado na Avenida Cidade Jardim, 318, é uma opção de atendimento reconhecida, com uma média de 5 estrelas em 12 avaliações. Aqui, você encontrará orientações práticas sobre carência, reembolso e outros aspectos importantes na hora de contratar um plano.
Principais Pontos
- Esclarecimento sobre as dúvidas mais comuns em relação a planos de saúde.
- Informações sobre a rede de atendimento disponível.
- Orientações sobre como comparar diferentes tipos de planos.
- Detalhes sobre a Maximo Consultoria e suas especializações.
- Informações práticas sobre custos e carência.
O que é convênio médico individual e como funciona em Cidade Jardim
Compreender os diferentes tipos de planos de saúde é fundamental. Esses contratos, na prática, são firmados com operadoras autorizadas pela ANS, mediante o pagamento de uma mensalidade. O acesso a serviços como consultas, exames e internações varia conforme a cobertura contratada.
A ANS regula esses contratos com base na Lei 9.656/98, estabelecendo referências de cobertura obrigatória e prazos máximos de carência. Isso garante que os usuários tenham acesso a um padrão mínimo de atendimento.
Os serviços podem ser utilizados em médicos, clínicas e hospitais credenciados, respeitando a abrangência regional ou nacional do contrato. É importante notar a diferença entre atendimento sem coparticipação e aqueles que envolvem cobranças adicionais.
Os leitores devem considerar que as modalidades disponíveis incluem opções que atendem a consultas, exames, cirurgias e pronto-socorro, cada uma com suas regras específicas.
Convênio médico individual no bairro Cidade Jardim SP: opções e acesso à rede
Explorar as alternativas de acesso à rede de saúde é essencial. O Hcor Cidade Jardim destaca-se como uma opção de referência, ocupando 4 mil m² no Edifício Dacon, entre as avenidas Cidade Jardim e Brigadeiro Faria Lima. Este complexo oferece uma ampla gama de serviços de saúde.
Próximo ao Hcor, o Centro de Especialidades Médicas Cidade Jardim também é uma opção viável, localizado na Avenida Lineu de Paula Machado, 916. Para obter informações precisas sobre a rede de atendimento, é fundamental consultar diretamente a operadora do plano.
Os usuários devem verificar a lista de hospitais, clínicas e médicos credenciados, além de confirmar a especialidade e a acomodação disponíveis. Isso garantirá que a categoria contratada permita o acesso efetivo ao Hcor Cidade Jardim antes de assinar o contrato.
Por fim, é importante lembrar que as regras de autorização e possíveis alterações contratuais podem influenciar a cobertura e os serviços disponíveis.
Planos individuais, familiares e empresariais: qual modalidade considerar
Analisar as opções de planos disponíveis é fundamental para atender diferentes necessidades. Existem três modalidades principais: planos individuais, familiares e empresariais. Cada um tem características específicas que podem ser mais adequadas a diferentes perfis.
O plano individual é ideal para quem busca cobertura apenas para si. Já o plano familiar permite incluir dependentes, como cônjuges e filhos, conforme as regras da operadora. Essa modalidade pode ser vantajosa para famílias que desejam centralizar a gestão da saúde.
Por outro lado, a modalidade empresarial se destaca por atender sócios, colaboradores e dependentes em um único contrato. A contratação PME MEI pode iniciar com duas a seis vidas, dependendo da operadora escolhida. Isso amplia o acesso à saúde para pequenos negócios.
Além disso, os planos empresariais podem ter reajustes negociados, diferentemente dos planos individuais e familiares, que possuem teto definido pela ANS. Para mais informações sobre como contratar plano saúde, é recomendável consultar as operadoras disponíveis.
Operadoras e planos de saúde Premium disponíveis em São Paulo
Diante da variedade de opções, é crucial conhecer os planos disponíveis. No mercado, existem alternativas tanto para indivíduos quanto para famílias. Essas opções variam em preços e coberturas, permitindo que cada pessoa encontre o que melhor se adapta às suas necessidades.
Entre as operadoras Premium, destacam-se:
- Alice Saúde: Oferece planos como Conforto e Exclusivo, com preços a partir de R$ 338,90 para beneficiários de 0 a 18 anos.
- Bradesco Saúde: Apresenta categorias como Top Nacional TNMI e TNMM, a partir de R$ 480,90.
- Porto Saúde: Disponibiliza linhas como Prata Mais e Ouro Max, com valores a partir de R$ 340,90.
Além dessas, outras operadoras como Amil Saúde e Care Plus também são opções a serem consideradas. É importante verificar se o plano escolhido oferece acesso ao Hcor Cidade Jardim e quais são as regras de cobertura. Para mais detalhes sobre o plano saúde Bradesco, consulte a tabela de preços e condições.
Cobertura do Rol da ANS, exclusões contratuais e limites de utilização
A compreensão das coberturas e exclusões contratuais é vital para garantir um atendimento adequado. O Rol de Procedimentos e Eventos em Saúde, definido pela ANS, estabelece as coberturas obrigatórias que devem ser oferecidas pelos planos de saúde.
Esse rol inclui serviços como vacinação infantil, primeira consulta pediátrica, vitrectomia posterior e cirurgia de catarata. Além disso, consultas, exames laboratoriais, terapias e internações podem estar incluídos, dependendo da segmentação do plano.
É essencial que o beneficiário verifique o contrato específico. Exclusões podem envolver procedimentos não cobertos ou restrições definidas pela operadora. Assim, é fundamental confirmar a cobertura, rede de atendimento, carência e regras antes de qualquer procedimento.
Por isso, a leitura atenta do contrato e a consulta à operadora são passos indispensáveis para evitar surpresas desagradáveis.
Como funciona o reembolso para atendimentos fora da rede credenciada
A compreensão do processo de reembolso é essencial para quem busca atendimento fora da rede credenciada. Essa opção permite que o beneficiário solicite a restituição parcial ou integral de serviços particulares, conforme previsto na modalidade contratada.
Para solicitar o reembolso, é necessário apresentar alguns documentos. Geralmente, a documentação inclui nota fiscal, recibo, relatório médico e comprovantes do atendimento. Esses itens são fundamentais para a análise da solicitação pela operadora.
Os prazos para solicitar o reembolso variam conforme as regras do contrato e da operadora. É importante confirmar a elegibilidade e o valor máximo recuperável antes de realizar o atendimento fora da rede. Isso evita surpresas desagradáveis.
Além disso, ao comparar o reembolso, é essencial considerar o custo do atendimento particular, a disponibilidade da rede credenciada e a coparticipação. Assim, o beneficiário pode avaliar qual opção oferece melhor custo-benefício.
Preços do convênio médico e variação por faixa etária
Compreender como os preços dos planos de saúde mudam conforme a faixa etária é crucial. O custo por vida varia de acordo com a idade, a quantidade de beneficiários e a região. Além disso, a abrangência e a acomodação oferecidas pelo plano influenciam diretamente a mensalidade.
A tabela referencial da Alice Saúde começa em R$ 338,90 para a faixa de 0 a 18 anos. Por outro lado, a Porto Saúde apresenta valores a partir de R$ 340,90 para essa mesma faixa, considerando três vidas. Já a Bradesco Saúde tem um preço inicial de R$ 480,90, mostrando que o valor de entrada pode não refletir todas as faixas etárias.
A coparticipação pode ser uma estratégia interessante, pois pode reduzir a mensalidade fixa em até 30%. Contudo, é importante lembrar que isso implica cobranças adicionais ao utilizar serviços como consultas e exames.
Para uma comparação eficaz, deve-se avaliar não apenas o preço, mas também a cobertura, a rede de atendimento e a frequência de utilização. Assim, o beneficiário poderá fazer uma escolha mais consciente e alinhada às suas necessidades.
Para mais informações sobre opções de planos, acesse Maximo Consultoria.
Como escolher o melhor plano de saúde para cada perfil
Selecionar o plano de saúde certo pode fazer toda a diferença na qualidade do atendimento. Para isso, é importante considerar diversos critérios que influenciam a escolha.
Critérios para avaliar rede, abrangência, acomodação e especialidades
A primeira etapa é analisar a rede credenciada e a abrangência geográfica do plano. Verifique se há hospitais e clínicas próximos que atendam suas necessidades. Além disso, considere a acomodação hospitalar e as especialidades disponíveis.
Como considerar dependentes, frequência de consultas e orçamento
Se você tem dependentes, avalie a necessidade de incluí-los no plano. Para pessoas físicas, a frequência de consultas e o histórico de saúde são fundamentais. Já as empresas devem observar o número de colaboradores e o orçamento disponível.
O papel da consultoria especializada da Maximo Consultoria
A Maximo Consultoria é uma referência na escolha de planos Premium. Localizada na Avenida Lineu de Paula Machado, 916, em São Paulo, a empresa oferece uma análise detalhada das opções disponíveis. Com mais de 15 operadoras em comparação, a consultoria facilita a contratação do plano ideal.
Carência, coparticipação e regras de contratação
Compreender os períodos de carência e coparticipação é fundamental ao escolher um plano de saúde. A carência é o intervalo entre o início do contrato e a liberação de determinadas coberturas. É importante que esses prazos sejam informados antes da assinatura do contrato.
Prazos de carência para consultas, exames, internações e cirurgias
Os prazos máximos indicados são:
- Urgência e emergência: 24 horas.
- Consultas e exames: 30 dias.
- Internações e cirurgias: 180 dias.
- Parto: 10 meses.
- Doenças e lesões preexistentes: até 24 meses.
Quando pode haver redução de carência ou aproveitamento de prazos
A redução de carência pode ocorrer em planos empresariais ou ao aproveitar períodos cumpridos em contratos anteriores. Além disso, a coparticipação deve ser analisada junto com carência, limites, autorização prévia e custo estimado de utilização. Essas regras são essenciais para garantir um atendimento adequado e alinhado às necessidades do beneficiário.
Exames de alta complexidade, internações e cirurgias na cobertura
A confirmação da cobertura para exames de alta complexidade e cirurgias é essencial para garantir um bom atendimento. É importante verificar se o plano inclui serviços como ressonância magnética, tomografia computadorizada, angiotomografia e ecocardiografia.
O Hcor Cidade Jardim se destaca por oferecer um centro de diagnóstico avançado, incluindo medicina nuclear e ultrassom com Doppler. Essas opções são cruciais para investigações clínicas complexas.
Além disso, as condições de cobertura para internações e procedimentos cirúrgicos dependem da segmentação assistencial, autorização e acomodação prevista no contrato. O centro cirúrgico do Hcor é direcionado a procedimentos de média complexidade e curta permanência.
Por fim, é fundamental confirmar a categoria contratada, especialmente considerando que protocolos certificados pela Joint Commission International para infarto e insuficiência cardíaca podem impactar diretamente a qualidade do atendimento.
Conclusão
Uma escolha bem informada protege o orçamento e facilita o acesso ao atendimento. A decisão deve considerar mensalidade, faixa etária, cobertura, rede, carência, coparticipação, reembolso e frequência de uso.
Antes da assinatura, confirme se o Hcor Cidade Jardim, na Avenida Cidade Jardim, 318, faz parte da rede contratada. Preços e valores de Alice Saúde, Porto Saúde, Bradesco Saúde e outras operadoras são referenciais; podem mudar conforme idade, vidas e contrato.
Pessoas, famílias, MEIs e empresas podem comparar opções, procedimentos, hospitais, serviços e regras. A Maximo Consultoria apoia a análise de planos Premium e de plano de saúde empresarial, conforme perfil e orçamento.
Para solicitar uma cotação, reúna idades, quantidade de vidas, modalidade desejada, preferência de rede e necessidade de reembolso. A consultoria também pode esclarecer informações sobre planos de saúde, tabela, contratação e regras da operadora.